Auto kredīts
Iegādājies auto jau šodien - bez pirmās iemaksas un uzreiz Tavā īpašumā.
Līdz 20 000€
Pieteikties
Bez noformēšanas maksas 🎁
Piesakieties MyMogo, lai pārbaudītu savu personalizēto piedāvājumu.
Brīdinām! Aizņemšanās maksā naudu!
Saņem atbildi par pieteikumu dažu minūšu laikā un papildu finansējumu bez noformēšanas maksas.
Piesakies papildu aizdevumam, saņem atbildi 2 minūtēs.
Noformē papildu aizdevumu Mogo bez noformēšanas maksas - 0% komisija!*
Piesakies papildu aizdevumam savā Mogo klienta profilā.
Izvēlies Mogo un saņem ērtu un uzticamu finansējumu auto iegādei vai citām vajadzībām!
Iegādājies auto jau šodien - bez pirmās iemaksas un uzreiz Tavā īpašumā.
Līdz 20 000€
Pieteikties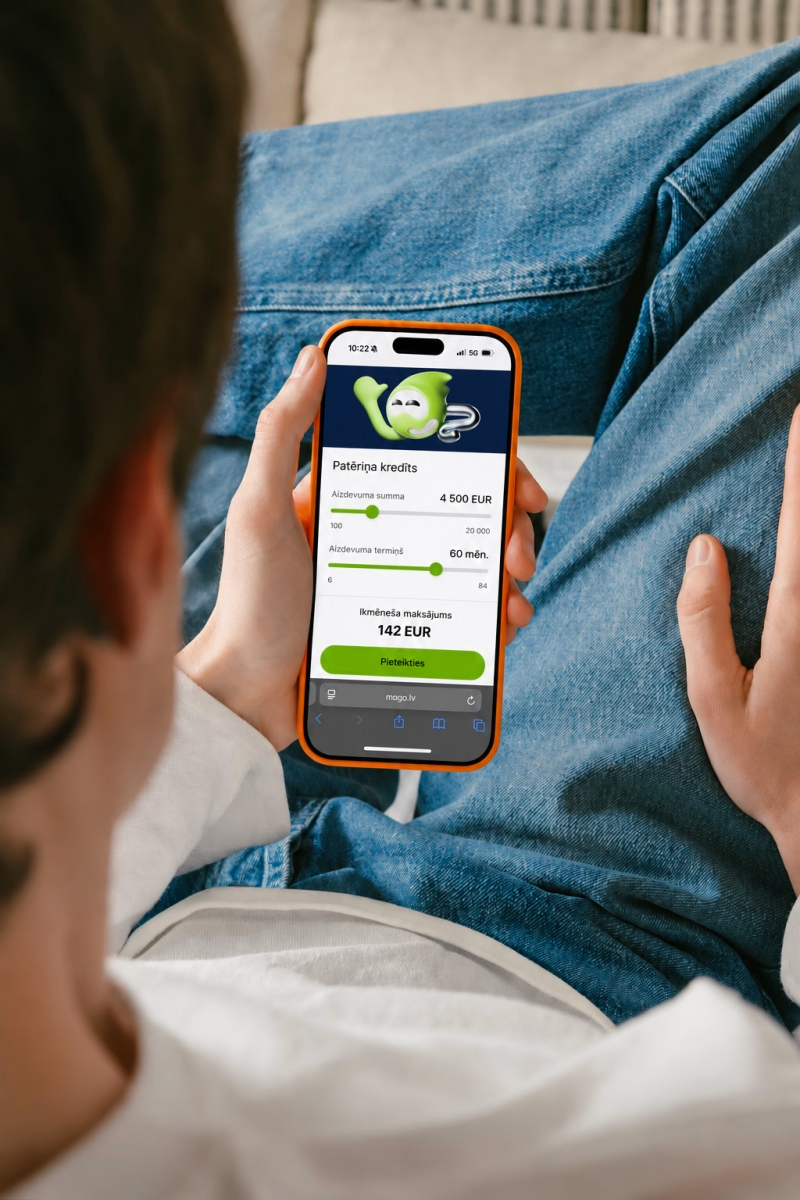
Brīdinām! Aizņemšanās maksā naudu!
Ja esi izvērtējis papildu finansējuma nepieciešamību, piesakies Mogo papildu aizdevumam tiešsaistē. Mēs izvērtēsim Tavu kredītspēju un sniegsim atbildi par pieteikumu 2 minūšu laikā. Papildu aizdevums esošajiem Mogo klientiem pieejams līdz 20 000€ ar 0€ noformēšanas maksu.*
Kā saņemt papildu aizdevumu? Izvēlies nepieciešamo aizdevuma summu, aizpildi pieteikumu tiešsaistē un saņem individuālu piedāvājumu. Ja Tava finansiālā situācija to atļauj un pieteikums tiek apstiprināts, paraksti līgumu un saņem papildu finansējumu savām iecerēm.
Izmanto papildu aizdevumu pirkumiem, remontam, neparedzētiem izdevumiem vai citiem plāniem, izvērtējot savas iespējas uzņemties un atmaksāt kredītsaistības.
*Uzskatāms piemērs: aizdevums 3000€ uz 36 mēnešiem. Ikmēneša maksājums 107€, GPL 18,86%, aizņēmuma likme 17,4% gadā, kopējā atmaksājamā summa 3872,10€.
Brīdinām! Aizņemšanās maksā naudu.
Jaunumu sadaļā atradīsi rakstus, noderīgu informāciju un padomus par auto un finansējumu.
Tuvojoties aukstajai sezonai, viens no svarīgākajiem auto sagatavošanas darbiem ir ziemas riepu maiņa. Latvijā ziemas riepas obligāti jālieto no 1. decembra līdz 1. martam, taču riepu maiņu ieteicams ieplānot agrāk – pirms parādās sniegs un apledojums.
Ja ziemas riepas jau ir iegādātas, jārēķinās galvenokārt ar to nomaiņas izmaksām. Savukārt, ja vajadzīgs jauns riepu komplekts, kopējie izdevumi var sasniegt vairākus simtus eiro. Tāpēc noskaidrosim, kad mainīt ziemas riepas, kādām prasībām tām jāatbilst un cik naudas tam ieplānot.
Latvijā automobiļiem ar pilnu masu līdz 3,5 tonnām ziemas riepas ir obligātas no 1. decembra līdz 1. martam. Tas nozīmē, ka līdz 1. decembrim automobilim jau jābūt aprīkotam ar prasībām atbilstošām ziemas riepām.
Tomēr nav ieteicams riepu maiņu atlikt līdz pēdējam brīdim. Ja temperatūra pazeminās un uz ceļiem veidojas apledojums vai sniegs jau novembrī, ziemas riepas nepieciešamas agrāk.
Bieži izmantots orientieris riepu maiņai ir aptuveni +7 °C – ja gaisa temperatūra regulāri ir ap šo atzīmi vai zemāka, ir laiks domāt par vasaras riepu nomaiņu pret ziemas riepām.
Tāpēc Latvijas apstākļos ziemas riepu maiņu parasti ir vērts plānot oktobra beigās vai novembrī, nevis gaidīt 1. decembri vai pirmo sniegu.
Ar ziemas riepu uzlikšanu vien nepietiek – tām jāatbilst Latvijā noteiktajām prasībām.
Obligātajā ziemas riepu lietošanas periodā automobiļiem ar pilnu masu līdz 3,5 tonnām jāizmanto ziemas riepas ar 3PMSF jeb "kalna un sniegpārsliņas" marķējumu. Tātad riepas, kurām ir tikai M+S apzīmējums bez 3PMSF marķējuma, ziemas obligātajā periodā prasībām neatbilst.
Jāpievērš uzmanība arī riepu protektora dziļumam. Minimālais pieļaujamais ziemas riepu protektora dziļums vieglajam automobilim ir 4 milimetri (mm). Tomēr protektora atlikums nav vienīgais, ko pārbaudīt – svarīgs ir arī vienmērīgs nodilums un riepas kopējais stāvoklis.
Ja redzamas plaisas, deformācijas vai nevienmērīgs nodilums, iespējams, pienācis laiks riepas nomainīt, pat ja protektora dziļums vēl sasniedz noteikto minimumu.
Četru jaunu ziemas riepu komplektam ieteicams ieplānot vismaz dažus simtus eiro, taču precīza cena būs atkarīga no riepu izmēra, ražotāja un izvēlētā modeļa.
Mazākiem un populāriem riepu izmēriem budžeta klases riepas parasti būs lētākas, savukārt lielāka izmēra un premium klases riepu komplekts var izmaksāt ievērojami vairāk.
Piemēram, ja viena riepa maksā 60 eiro, par četru riepu komplektu jārēķinās ar 240 eiro. Ja viena riepa maksā 100 eiro, komplekts jau izmaksās 400 eiro – vēl pirms montāžas un citiem servisa darbiem.
Izvēloties ziemas riepas, nevajadzētu skatīties tikai uz cenu. Pārbaudi, vai riepu izmērs ir piemērots Tavam auto, vai tām ir nepieciešamais 3PMSF marķējums un atbilstošs slodzes un ātruma indekss.
Kvalitatīvas riepas ir arī ieguldījums auto drošībā, tāpēc zemākā cena ne vienmēr ir svarīgākais izvēles kritērijs.
Par četru riepu montāžu un balansēšanu servisā jārēķinās ar vairākiem desmitiem eiro. Precīza cena atkarīga no riteņu izmēra, disku veida, automobiļa un izvēlētā servisa.
Ja ziemas riepas jau atrodas uz atsevišķiem diskiem, riteņu komplekta nomaiņa parasti būs vienkāršāka un lētāka nekā riepu noņemšana no diskiem, jauno riepu montāža un balansēšana.
Papildu izmaksas var radīt:
Tāpēc, plānojot ziemas riepu budžetu, vērts atstāt arī nelielu rezervi neparedzētām izmaksām.
Nepieciešamais budžets visvairāk atkarīgs no tā, vai esošās ziemas riepas vēl var izmantot.
Aptuvenās izmaksas var salīdzināt šādi:
|
Situācija |
Riepu iegāde |
Serviss |
Aptuvenais kopējais budžets |
|
Ziemas riepas jau ir uz diskiem |
Nav nepieciešama |
Riteņu nomaiņa |
Daži desmiti eiro |
|
Esošās riepas jāpārmontē |
Nav nepieciešama |
Montāža un balansēšana |
Aptuveni 35–65€ |
|
Nepieciešams jauns riepu komplekts |
Aptuveni 200–350€+ |
Montāža un balansēšana |
Aptuveni 250–400€+ |
|
Lielāka izmēra vai premium riepas |
Aptuveni 400€+ |
Montāža un balansēšana |
Aptuveni 450–500€+ |
Norādītās summas ir orientējošas. Faktiskās izmaksas atkarīgas no riepu izmēra, modeļa, izvēlētā servisa un nepieciešamajiem papildu darbiem.
Ja riepu maiņa sakrīt ar citiem lielākiem auto izdevumiem, šādas sezonālās izmaksas ir vērts jau laikus iekļaut kopējā auto budžetā.
Jā, ja ziemas riepas jau ir uzmontētas uz atsevišķiem diskiem, riteņu komplektu iespējams nomainīt pašam. Tam nepieciešams piemērots domkrats, riteņu atslēga un vēlams arī dinamometriskā atslēga.
Svarīgi automobili pacelt tikai tam paredzētajos punktos, novietot to uz stabilas virsmas un riteņu skrūves pievilkt atbilstoši auto ražotāja norādītajam griezes momentam.
Ja riepas nepieciešams noņemt no diskiem, uzmontēt citas riepas un riteņus sabalansēt, būs vajadzīgs specializēts aprīkojums. Šādā gadījumā riepu maiņu labāk uzticēt servisam.
Riepas nav vienīgais izdevums, kas var rasties, sagatavojot auto ziemai. Pirms aukstā laika vērts pārbaudīt arī akumulatoru, bremzes, logu tīrītājus, apgaismojumu, dzesēšanas šķidrumu un ziemas logu mazgāšanas šķidrumu.
Šiem izdevumiem īpaši vērts pievērst uzmanību, pērkot auto ziemā, jo papildus automobiļa iegādes cenai var nākties uzreiz ieguldīt arī tā sagatavošanā aukstajai sezonai.
Ja vienlaikus jāiegādājas jaunas ziemas riepas, akumulators vai jāveic remonts, kopējās izmaksas var būt ievērojami lielākas. Savlaicīga auto pārbaude ļauj nepieciešamos darbus un tēriņus saplānot pirms ziemas sākuma.
Ja esošās riepas vairs nav drošas vai neatbilst prasībām, jauna riepu komplekta iegādi nevajadzētu atlikt. Ja pirkumu nav iespējams segt no uzkrājumiem vai ikmēneša budžeta, viens no risinājumiem var būt patēriņa kredīts.
Mogo patēriņa kredīts ir pieejams no 100 līdz 20 000 eiro ar atmaksas termiņu līdz 7 gadiem, un to iespējams izmantot dažādiem lielākiem pirkumiem un neparedzētiem izdevumiem. Piesakoties mājaslapā, savu piedāvājumu saņemsi vien 2 minūtēs, un naudu kontā - 15 minūtēs pēc līguma noslēgšanas.
Ja izvērtē savas iespējas aizņemties, pievērs uzmanību ne tikai nepieciešamajai aizdevuma summai, bet arī ikmēneša maksājumam un kopējām kredīta izmaksām.
Latvijā automobiļiem ar pilnu masu līdz 3,5 tonnām ziemas riepas ir obligātas no 1. decembra līdz 1. martam.
Ziemas riepas ieteicams uzlikt pirms obligātā termiņa, ja laikapstākļi kļūst auksti. Kā orientieri bieži izmanto aptuveni +7 °C temperatūru. Latvijā tas nereti nozīmē oktobra beigas vai novembri.
Vieglajiem automobiļiem ziemas periodā minimālais pieļaujamais ziemas riepu protektora dziļums ir 4 mm.
Nē. Obligātajā ziemas riepu lietošanas periodā automobiļiem ar pilnu masu līdz 3,5 tonnām nepieciešamas ziemas riepas ar 3PMSF jeb kalna un sniegpārsliņas marķējumu. Tikai M+S marķējums nav pietiekams.
Cena ir atkarīga no riepu izmēra, zīmola un modeļa. Četru jaunu ziemas riepu iegādei parasti jāieplāno vairāki simti eiro, bet lielāka izmēra vai premium klases riepas var izmaksāt ievērojami vairāk.
publicēts: 22.09.2026
Mogo ir superīgi jaunumi – kredīta noformēšanas maksa tagad ir 0% jeb 0€* visiem Mogo kredīta produktiem. Tas nozīmē, ka, izvēloties aizdevumu no Mogo, par noformēšanu papildu maksa nav jāmaksā.
Ko tas nozīmē praksē un cik vari ietaupīt? Apskatīsim tālāk.
Kredīta noformēšanas maksa ir komisijas maksa, kas var tikt piemērota par kredīta līguma noformēšanu. Tā var būt noteikta summa vai procentuāla daļa no aizdevuma summas.
Piemēram, ja kredīta noformēšanas maksa ir 10% un aizņemies 5000€, noformēšanas maksa būtu 500€.
Ja kredīta noformēšanas maksa ir 0€, šādu papildu izmaksu par kredīta noformēšanu nav.
Tāpēc, izvēloties aizdevumu, ir vērts skatīties ne tikai uz procentu likmi vai ikmēneša maksājumu. Svarīga ir arī gada procentu likme (GPL), kredīta noformēšanas maksa, citas iespējamās izmaksas un kopējā atmaksājamā summa.
Salīdzināsim ar vienkāršu piemēru, kurā kredīta noformēšanas maksa būtu 10% no aizdevuma summas.
| Kredīta summa | Noformēšanas maksa 10% | Mogo kredīta noformēšanas maksa | Ietaupījums |
|---|---|---|---|
| 1 000€ | 100€ | 0€ | 100€ |
| 3 000€ | 300€ | 0€ | 300€ |
| 5 000€ | 500€ | 0€ | 500€ |
| 10 000€ | 1 000€ | 0€ | 1 000€ |
| 20 000€ | 2 000€ | 0€ | 2 000€ |
Piemēram, aizņemoties 5000€, 10% kredīta noformēšanas maksa būtu 500€. Mogo kredīta noformēšanas maksa ir 0€, tāpēc šāda papildu maksa nav jāmaksā.
Jo lielāka aizdevuma summa, jo būtiskāka var būt atšķirība, ja salīdzinājumam citam piedāvājumam kredīta noformēšanas maksa tiek aprēķināta procentos.
Aprēķins ar 10% noformēšanas maksu ir ilustratīvs piemērs, lai parādītu, kā šāda maksa var ietekmēt aizdevuma izmaksas.
0€ kredīta noformēšanas maksa attiecas uz visiem Mogo kredīta produktiem.
Tas nozīmē, ka 0€ noformēšanas maksa ir pieejama, izvēloties, piemēram:
patēriņa kredītu – no 100€ līdz 20 000€ – pirkumiem, remontam, ceļojumam vai citām vajadzībām;
auto kredītu līdz 20 000€ – auto iegādei;
papildu aizdevumu esošajiem Mogo klientiem.
Tātad neatkarīgi no tā, kādam mērķim nepieciešams finansējums, par Mogo kredīta noformēšanu papildu komisijas maksa nav jāmaksā.
Nē. 0€ attiecas tieši uz kredīta noformēšanas maksu, nevis visām aizdevuma izmaksām.
Kredītam joprojām var tikt piemērota procentu likme un citas izmaksas atbilstoši konkrētā piedāvājuma nosacījumiem. Tāpēc pirms līguma noslēgšanas vienmēr iepazīsties ar individuālo piedāvājumu, GPL, ikmēneša maksājumu un kopējo atmaksājamo summu.
Mazāk papildu izmaksu kredīta saņemšanai.
Ja iepriekš kredīta noformēšanas maksa varēja veidot ievērojamu summu, tagad Mogo tā ir 0€. Nav svarīgi, vai finansējums nepieciešams jaunam auto, mājokļa remontam vai citam lielākam pirkumam – par kredīta noformēšanu papildu komisija nav jāmaksā.
Piesakoties Mogo kredītam, izvēlies nepieciešamo aizdevuma summu un termiņu mājaslapā, aizpildi pieteikumu un pēc 2 minūtēm saņemsi savu piedāvājumu. Līguma parakstīšana ir ērta un attālināta - to vari izdarīt kaut no mājas dīvāna - un nauda kontā tiks ieskaitīta 15 minūtēs pēc līguma noslēgšanas.
Kredīta noformēšanas maksa pie Mogo – 0€. Vienkārši un saprotami.
Jā, Mogo kredīta noformēšanas maksa ir 0€. Tas nozīmē, ka par kredīta noformēšanu nav jāmaksā papildu komisijas maksa. Pirms aizņemšanās iepazīsties ar konkrētā piedāvājuma nosacījumiem, procentu likmi, GPL un kopējo atmaksājamo summu.
Jā, 0€ kredīta noformēšanas maksa attiecas arī uz auto kredītu. Tas nozīmē, ka pats aizdevums Tev būs izdevīgāks, nekā, ja tam papildus tiktu piemērota kredīta noformēšanas komisija. Taču plānojot sava auto budžetu, ņem vērā, ka izmaskas nebeidzas tikai ar auto pirkumu. Neskaties tikai uz auto cenu, bet arī uz papildus izmaksām - auto kredītu, OCTA un KASKO, degvielu vai elektrību, kā arī servisu.
Lai saprastu, kāds aizdevums atbilst Tavām iespējām, vari izmantot kredīta kalkulatoru. Izvēloties aizdevuma summu un termiņu, vari iegūt priekšstatu par plānoto ikmēneša maksājumu. Precīzas kredīta izmaksas būs norādītas Tev sagatavotajā piedāvājumā.
Ja ar ātro kredītu domāts aizdevums, kuram iespējams ērti pieteikties internetā, Mogo piedāvā patēriņa kredītu dažādām vajadzībām. Un, jā, to var saņemt ātri, jo atbildi uz pieteikumu saņemsi 2 minūtēs, bet nauda kontā tiks ieskaitīta 15 minūtēs pēc līguma parakstīšanas.
Nē. 0€ attiecas uz kredīta noformēšanas maksu. Aizdevumam var būt procentu un citas izmaksas atbilstoši konkrētā piedāvājuma nosacījumiem. Tāpēc pirms līguma noslēgšanas vienmēr izvērtē GPL un kopējo atmaksājamo summu.
*Uzskatāms piemērs: aizņemoties 100€ uz 6 mēnešiem, fiksētā aizņēmuma likme ir 2,4% mēnesī jeb 28,8% gadā no neatmaksātās aizdevuma pamatsummas. GPL – 32,81%. Ievērojot līguma noteikumus, kopējā atmaksājamā summa ir 108,54€.
publicēts: 04.09.2026
Kad nepieciešams lielāks pirkums vai rodas neparedzēti izdevumi, bieži nonākam izvēles priekšā – krāt nepieciešamo summu vai aizņemties tagad? Vienas pareizās atbildes nav. Dažkārt gudrākais finanšu lēmums ir nogaidīt un sakrāt, savukārt citās situācijās atlikšana var sagādāt papildu neērtības vai pat palielināt izmaksas.
Svarīgākais ir saprast, vai konkrētie izdevumi patiešām ir nepieciešami, cik steidzami tie jāsedz un kā tie ietekmēs Tavu ikmēneša budžetu. Ja izdevumus nevar atlikt, viens no risinājumiem var būt patēriņa kredīts, taču pirms aizņemšanās vienmēr jāizvērtē savas iespējas aizdevumu atmaksāt.
Krāšana parasti ir piemērotākais risinājums situācijās, kad pirkums nav steidzams un tā atlikšana nerada būtiskas problēmas vai papildu izmaksas. Turklāt uzkrājums palīdz izvairīties no papildu finanšu saistībām un procentu maksājumiem.
Ja vēlies jaunu televizoru, telefonu, mēbeles, bet esošās lietas joprojām pilda savu funkciju, vērts sev pajautāt – vai šis pirkums nepieciešams tieši tagad?
Ja atbilde ir "nē", vari noteikt konkrētu uzkrājuma mērķi. Piemēram, ja pirkumam nepieciešami 1200 eiro un katru mēnesi vari atlikt 100 eiro, nepieciešamo summu vari sakrāt gada laikā.
Šāda pieeja ne tikai palīdz izvairīties no jaunām saistībām, bet arī ļauj pārbaudīt, cik svarīgs konkrētais pirkums Tev patiesībā ir.
Viens no finanšu pratības pamatiem ir spēja nošķirt vēlmes no vajadzībām.
Vajadzības ir izdevumsi kas būtiski ietekmē ikdienu, drošību, veselību vai spēju strādāt. Piemēram, salūzusi veļas mašīna vai automašīnas remonts cilvēkam, kuram auto nepieciešams, lai nokļūtu darbā.
Vēlmes savukārt ir kaut kas tāds, ko gribam, taču bez tā varam iztikt. Piemēram, jauns telefons tikai tāpēc, ka iznācis jaunāks modelis, lai gan esošais darbojas bez problēmām.
Pirms lielāka pirkuma pajautā sev: kas notiks, ja šo pirkumu atlikšu par trim vai sešiem mēnešiem? Ja atbilde ir “nekas būtisks”, krāšana, iespējams, būs piemērotāka izvēle.
Iespēja aizņemties nenozīmē, ka tas jādara katram pirkumam. Aizdevums ir finanšu instruments, par kura izmantošanu jāmaksā, tāpēc spontāniem vai nebūtiskiem pirkumiem papildu saistības var nebūt pamatotas.
Ja vari nepieciešamo summu sakrāt saprātīgā laikā un pirkuma atlikšana nerada problēmas, vispirms apsver iespēju veidot uzkrājumu.
Ir situācijas, kad gaidīt vairākus mēnešus, līdz nepieciešamā summa būs sakrāta, nav praktiski. Tad patēriņa kredīts var būt viens no risinājumiem, ja aizņemšanās ir pārdomāta un ikmēneša maksājumi atbilst Tavām finansiālajām iespējām.
Dzīvē mēdz rasties situācijas, kuras iepriekš ieplānot nevar. Var salūzt automašīna, apkures sistēma, ledusskapis vai cita ikdienā nepieciešama tehnika. Tāpat var rasties neplānoti izdevumi, kuru segšanai ar esošo uzkrājumu nepietiek.
Ja izdevumi ir nepieciešami un tos nevar atlikt līdz brīdim, kad būs sakrāta visa summa, aizdevums var palīdzēt nepieciešamās izmaksas segt uzreiz un atmaksu sadalīt ilgākā laika periodā.
Atsevišķos gadījumos problēmas ignorēšana var izmaksāt vairāk nekā tās savlaicīga novēršana.
Piemēram, neliels jumta bojājums ar laiku var izraisīt mitruma problēmas un prasīt daudz apjomīgāku remontu. Arī automašīnas tehniskas problēmas atlikšana var novest pie nopietnākiem bojājumiem.
Šādās situācijās ir vērts salīdzināt iespējamās aizdevuma izmaksas ar potenciālajām izmaksām, kas varētu rasties, ja problēmas risināšanu atliek.
Pat tad, ja izdevums ir nepieciešams, aizņemties vajadzētu tikai tad, ja jaunās saistības iekļaujas Tavā budžetā.
Izvērtē ne tikai savus ienākumus, bet arī regulāros izdevumus, esošās kredītsaistības un finanšu rezervi. Pēc aizdevuma maksājuma veikšanas ir jāpaliek pietiekami daudz līdzekļu mājoklim, pārtikai, transportam, komunālajiem maksājumiem un citiem ikdienas izdevumiem.
Svarīgi rēķināties arī ar neparedzēto – budžetam nevajadzētu būt saplānotam līdz pēdējam eiro.
Patēriņa kredīts var tikt izmantots dažādiem mērķiem. Būtiskākais ir nevis pats pirkuma veids, bet gan tas, vai izdevumi ir pamatoti un aizdevuma atmaksa ir samērīga ar Tavām iespējām.
Steidzams mājokļa remonts var būt nepieciešams, lai novērstu lielākus bojājumus vai padarītu dzīvesvietu drošu un pilnvērtīgi izmantojamu. Tie var būt santehnikas, elektroinstalācijas, jumta, apkures sistēmas vai citi remontdarbi.
Ja remontu iespējams plānot vairākus mēnešus uz priekšu, laba izvēle var būt uzkrājuma veidošana. Savukārt avārijas situācijā gaidīt ne vienmēr ir iespējams.
Ja automašīna ir nepieciešama, lai nokļūtu darbā, aizvestu bērnus uz skolu vai veiktu citus ikdienas pienākumus, negaidīts remonts var būt steidzami izdevumi.
Arī šajā gadījumā svarīgi izvērtēt remonta izmaksas un to, vai aizņemšanās ir ekonomiski pamatota, ņemot vērā automašīnas vērtību un tehnisko stāvokli.
Veselības aprūpes izdevumus ne vienmēr iespējams paredzēt vai atlikt. Ja nepieciešamie līdzekļi nav pieejami uzreiz, cilvēki mēdz apsvērt dažādus finansēšanas risinājumus.
Pirms aizņemšanās ir vērts noskaidrot arī citas iespējas, piemēram, apdrošināšanas segumu vai iespēju par pakalpojumu norēķināties pa daļām.
Ja salūst televizors, tā nomaiņu, visticamāk, var atlikt. Ja sabojājas ledusskapis, plīts vai veļas mašīna, situācija jau var būt citāda.
Šis ir labs piemērs tam, kā viena un tā pati izdevumu kategorija var būt gan vēlme, gan vajadzība. Pirms pirkuma izvērtē, vai tehniku iespējams salabot un vai jaunas ierīces iegāde tiešām ir ekonomiski izdevīgākais risinājums.
Ne visu dzīvē iespējams ieplānot. Tāpēc viens no labākajiem ilgtermiņa finanšu paradumiem ir veidot drošības spilvenu neparedzētiem izdevumiem.
Tomēr, ja šāds uzkrājums vēl nav izveidots vai ar to nepietiek, patēriņa kredīts var būt viens no risinājumiem steidzamu un nepieciešamu izdevumu segšanai.
Pirms pieņemt lēmumu par aizņemšanos, uzdod sev četrus jautājumus.
Padomā, kas notiks, ja šo pirkumu neveiksi tagad. Ja sekas būs tikai tas, ka kādu laiku nāksies iztikt bez jaunas lietas vai iecerētā ceļojuma, iespējams, labāk ir krāt.
Ja atlikšana var ietekmēt veselību, drošību, darbu vai radīt vēl lielākas izmaksas, situācija jāvērtē citādi.
Izmanto vienkāršu matemātisku formulu:
Ja pēc visu maksājumu veikšanas budžetā gandrīz nekas nepaliek, jaunas kredītsaistības var radīt pārāk lielu finansiālo slodzi.
Aizdevumam nevajadzētu būt nepārdomātai izvēlei. Vispirms izvērtē, vai vari izmantot daļu no uzkrājumiem, atlikt pirkumu, samazināt tā izmaksas, izvēlēties lētāku alternatīvu vai nepieciešamo summu sakrāt salīdzinoši īsā laikā.
Tikai pēc alternatīvu izvērtēšanas iespējams objektīvāk saprast, vai aizņemšanās konkrētajā situācijā ir pamatota.
Nevērtē aizdevumu tikai pēc ikmēneša maksājuma. Pirms līguma noslēgšanas iepazīsties ar procentu likmi, gada procentu likmi (GPL), komisijas maksām, atmaksas termiņu un kopējo summu, kas būs jāatmaksā. Lai uzzinātu un salīdzinātu šos mainīgos, izmanto kredīta kalkulatoru. Tas palīdzēs izvērtēt aizedvuma izmaksas.
Aizņemšanās pati par sevi nav ne labs, ne slikts finanšu lēmums. Nozīme ir tam, kāpēc aizņemies, cik daudz aizņemies un vai vari saistības atļauties.
Ja pirkumu iespējams atlikt bez būtiskām sekām, uzkrājuma veidošana parasti būs finansiāli piesardzīgāka izvēle. Savukārt situācijā, kad izdevums ir nepieciešams tagad un atlikšana var radīt problēmas vai papildu izmaksas, pārdomāts aizdevums var būt praktisks risinājums.
Ja esi izvērtējis savu budžetu, alternatīvas un spēju uzņemties jaunas saistības, piesakies Mogo patēriņa kredītam no 100 līdz 20 000 eiro atbilstoši savām vajadzībām un iespējām atmaksāt aizdevumu.
Brīdinām! Aizņemšanās maksā naudu!
publicēts: 27.08.2026
Lai noteiktu, cik dārgu auto vari atļauties, nepietiek ar to, ka izpēti tikai automašīnas cenu vai kredīta maksājumu. Nepieciešams ir ņemt vērā visas ikmēneša izmaksas – auto kredītu, OCTA un KASKO, degvielu vai elektrību, kā arī servisu. Tieši šo izdevumu kopums parāda Tavu reālo auto budžetu.
Reti kuram ir uzreiz pieejama visa nepieciešamā summa automašīnas iegādei, tāpēc viens no izplatītākajiem risinājumiem automašīnas iegādei ir auto kredīts vai līzings. Izvēloties šāda veida finansējumu, auto cena tiek sadalīta ikmēneša maksājumos noteiktā laika periodā.
Jo lielāka aizdevuma summa, jo lielāks parasti būs arī ikmēneša maksājums. Savukārt garāks atmaksas termiņš var mēneša maksājumu samazināt, taču vienlaikus var palielināt kopējās kredīta izmaksas. Tāpēc, nosakot savu auto budžetu, ir svarīgi izvērtēt ne tikai to, cik vari atļauties maksāt mēnesī, bet arī gada procentu likmi (GPL) un kopējo atmaksājamo summu.
Piemēram, ja zini, ka katru mēnesi vari atvēlēt līdz 450 eiro visiem ar auto saistītajiem izdevumiem, visu šo summu nevajadzētu atvēlēt kredītu maksājumam. Atceries, ka no tās būs jāsedz arī degviela, apdrošināšana, serviss un citi ar auto uzturēšanu saistītie izdevumi. Tāpēc vispirms nosaki kopējo summu, ko vari atvēlēt auto, un tikai pēc tam – tai atbilstošu kredīta maksājumu.
Izvēloties Mogo auto kredītu, vari saņemt finansējumu lietota vai mazlietota auto iegādei līdz 20 000 eiro, sadalot savus maksājumus periodā līdz 84 mēnešiem.
Apdrošināšanu nevajadzētu atstāt kā izdevumu, par kuru domāt tikai pēc auto iegādes.
OCTA ir obligātā civiltiesiskās atbildības apdrošināšana. Tās cena katram auto un vadītājam var atšķirties, tāpēc pirms pirkuma vērts pārbaudīt piedāvājumu tieši noskatītajam automobilim.
KASKO nav obligāts visos auto iegādes gadījumos, tomēr tas var pasargāt no ievērojamiem neplānotiem izdevumiem, piemēram, auto bojājuma, zādzības vai citu polisē iekļautu risku gadījumā.
Lai apdrošināšanu būtu vieglāk iekļaut mēneša budžetā, gada kopējo summu vari dalīt ar 12. Piemēram, ja OCTA un KASKO kopā gadā izmaksā 720 eiro, auto budžetā tiem jāparedz vidēji 60 eiro mēnesī.

Nākamais būtiskais izdevums ir enerģija, kas nepieciešama, lai ar auto pārvietotos. Šeit svarīgs ir ne tikai degvielas veids, bet arī tas, cik kilometru mēnesī nobrauc.
mēneša nobraukums ÷ 100 × vidējais patēriņš × degvielas cena.
Piemēram, ja mēnesī nobrauc 1 500 km un auto patērē 7 l/100 km, mēnesī būs nepieciešami aptuveni 105 litri degvielas. Šo daudzumu reizini ar aktuālo degvielas cenu.
mēneša nobraukums ÷ 100 × patēriņš kWh/100 km × elektrības cena par kWh.
Elektroauto gadījumā būtiski ņemt vērā arī to, kur visbiežāk notiks uzlāde. Izmaksas var ievērojami atšķirties, ja auto galvenokārt lādē mājās vai izmanto publiskās ātrās uzlādes stacijas.
| Dzinēja veids | Ko ņemt vērā budžetā |
| Benzīns | Patēriņš l/100 km, mēneša nobraukums, benzīna cena |
| Dīzelis | Patēriņš l/100 km, mēneša nobraukums, dīzeļdegvielas cena |
| Elektroauto | Patēriņš kWh/100 km, uzlādes vieta un elektroenerģijas cena |
Ja ikdienā nobrauc daudz kilometru, pat neliela patēriņa atšķirība gada laikā var būtiski mainīt kopējās auto uzturēšanas izmaksas.
Auto budžetā jābūt vietai arī regulārai apkopei un neparedzētiem remontiem.
Šīs izmaksas nav vienādas katru mēnesi, tāpēc praktiskāk ir izveidot ikmēneša auto servisa rezervi. Piemēram, ja paredzi, ka gada laikā apkopēm, riepām un remontiem varētu būt nepieciešami 600 eiro, budžetā vari atlikt 50 eiro mēnesī.
Jo vecāks un tehniski sarežģītāks auto, jo nozīmīgāka kļūst šāda rezerve.
Auto iegādes cena ir tikai viena daļa no lēmuma. Jauns, mazlietots un lietots auto atšķiras arī ar paredzamajiem uzturēšanas izdevumiem.
| Jauns auto | Mazlietots auto | Lietots auto | |
| Iegādes cena | Parasti augstākā | Vidēja | Parasti zemākā |
| Finansējuma summa | Var būt lielāka | Vidēja | Var būt mazāka |
| Servisa/remonta risks sākumā | Parasti zems | Salīdzinoši zems | Atkarīgs no vecuma un stāvokļa |
| Apdrošināšanas izmaksas | Var būt augstākas | Atkarīgas no auto vērtības | Atkarīgas no auto un izvēlētā seguma |
| Vērtības kritums | Parasti straujāks pirmajos gados | Daļa sākotnējā krituma jau notikusi | Parasti lēnāks |
| Kam piemērots? | Ja prioritāte ir jauns auto un prognozējamība | Ja meklē līdzsvaru starp cenu un auto vecumu | Ja svarīga zemāka iegādes cena |
Mazlietots auto bieži ir kompromiss starp iegādes cenu un paredzamajām uzturēšanas izmaksām, savukārt lietota auto gadījumā īpaši svarīgi pirms pirkuma pārbaudīt tā tehnisko stāvokli un paredzēt rezervi remontiem.
Mogo auto kredīts paredzēts tieši lietota vai mazlietota auto iegādei, un ar to savu automašīnu iespējams iegādāties gan no auto tirdzniecības vietas, gan no privātpersonas.
Pieņemsim, ka esi atradis auto un vēlies saprast, vai tā ikmēneša izmaksas iederas Tavā budžetā.
| Izmaksu pozīcija | Piemērs mēnesī |
| Auto kredīta maksājums | 220 eiro |
| OCTA | 15 eiro |
| KASKO | 45 eiro |
| Degviela / elektrība | 130 eiro |
| Servisa un remonta rezerve | 60 eiro |
| Kopā | 470 eiro |
Šajā piemērā auto budžets nav 220 eiro mēnesī, lai gan tāds ir kredīta maksājums. Reālās plānotās auto izmaksas ir aptuveni 470 eiro mēnesī.
Tieši šāds aprēķins jāveic pirms auto iegādes. Turklāt vēlams atstāt rezervi neparedzētiem tēriņiem, nevis plānot budžetu līdz pēdējam eiro.
Sāc nevis ar jautājumu "cik dārgu auto es varu nopirkt?", bet gan ar jautājumu "cik mēnesī varu atvēlēt automašīnai?".
Piemēram, ja pēc mājokļa, pārtikas, esošo kredītsaistību, uzkrājumu un citu regulāro izdevumu segšanas vari auto atvēlēt 450 eiro mēnesī, no šīs summas vispirms atņem paredzamās degvielas, apdrošināšanas un servisa izmaksas.
tad, meklējot automašīnu, vari orientēties uz finansējumu, kura paredzamais mēneša maksājums iekļaujas šajā summā.
Šāda pieeja palīdz izvairīties no situācijas, kurā kredīta maksājums šķiet pieņemams, bet kopā ar pārējām auto izmaksām rada pārāk lielu slodzi ikmēneša budžetam.
Auto budžetu iespējams optimizēt jau pirms automašīnas iegādes. Salīdzini ne tikai dažādu auto cenu, bet arī to degvielas patēriņu, apdrošināšanas izmaksas un paredzamo apkopes cenu. Pirms lietota auto iegādes veic tehnisko pārbaudi, lai samazinātu negaidītu remontu risku.
Ja izmanto auto kredītu, salīdzini dažādus aizdevuma summas un termiņa variantus. Mazāka aizdevuma summa vai īsāks atmaksas termiņš var samazināt kopējās kredīta izmaksas, lai gan īsāks termiņš nozīmēs lielāku mēneša maksājumu.
Viena no būtiskākajām atšķirībām ir automašīnas īpašumtiesības un finansējuma nosacījumi. Auto kredīta gadījumā automašīna parasti tiek reģistrēta uz pircēja vārda, savukārt līzingā līdz saistību izpildei tās īpašnieks parasti ir līzinga devējs.
Auto kredīta mēneša maksājumu ietekmē aizdevuma summa, atmaksas termiņš, procentu likme un citas ar kredītu saistītās izmaksas.
Tas ir atkarīgs no izvēlētā aizdevēja un finansējuma veida. Mogo auto kredīts ir pieejams bez pirmās iemaksas, tāpēc auto iegādei nav nepieciešams uzkrāt noteiktu daļu no tā cenas.
Jā. Auto kredīts var būt piemērots arī lietota vai mazlietota auto iegādei. Mogo auto kredīts paredzēts lietota vai mazlietota auto iegādei, un finansējums ir pieejams līdz 20 000 eiro.
Izvēlies termiņu, kas ļauj mēneša maksājumu iekļaut kopējā auto budžetā, vienlaikus izvērtējot kredīta kopējās izmaksas. Īsāks termiņš parasti nozīmē lielāku ikmēneša maksājumu, bet garāks termiņš – mazāku maksājumu mēnesī un potenciāli lielākas kopējās kredīta izmaksas. Izmanto Mogo kredīta kalkulatoru, lai pārbaudītu, kā mainās mēneša maksājums atkarībā no aizdevuma summas un atmaksas termiņa.
publicēts: 13.08.2026